Thuế crypto Việt Nam 2026: 0,1% tính trên tiền bán hay tiền lãi?
Hiểu thuế chuyển nhượng tài sản mã hóa, mốc thay đổi năm 2026 và hồ sơ cần lưu. Có ví dụ tính thuế trên giá bán, không nhầm với lợi nhuận.
Mục lục bài viết
TRONG BÀI VIẾT- Năm 2026 có những lớp quy định nào?
- Cá nhân và doanh nghiệp không tính giống nhau
- Ví dụ: bán lỗ vẫn có thể phát sinh thuế chuyển nhượng
- Chưa rút VND không đồng nghĩa chưa có vấn đề thuế
- Cần lưu những dữ liệu nào?
- Hỏi cơ quan thuế thế nào để nhận câu trả lời hữu ích?
- Phân loại một file lịch sử trước khi tính thuế
- Câu hỏi thường gặp
- Đọc tiếp theo nhu cầu
- Nguồn và phạm vi cập nhật
Mức 0,1% được quy định cho chuyển nhượng tài sản theo phạm vi áp dụng liên quan là tỷ lệ trên giá chuyển nhượng, không phải chỉ trên tiền lãi. Không nên dùng nhận định cũ “Việt Nam chưa có thuế crypto” cho mọi giao dịch năm 2026; cần xác định người nộp thuế, ngày giao dịch và tuyến thực hiện.
Năm 2026 có những lớp quy định nào?
Thông tư 32/2026/TT-BTC, hiệu lực 27/03/2026, hướng dẫn chính sách thuế trong thị trường thí điểm. Thông tư 41/2026/TT-BTC, hiệu lực 06/04/2026, hướng dẫn kê khai, khấu trừ, nộp và quyết toán. 24 25
Từ 01/07/2026, Luật Thuế thu nhập cá nhân 109/2025/QH15 và Nghị định 253/2026/NĐ-CP có hiệu lực; các tài liệu này cần được đọc cùng quy định sửa đổi và hướng dẫn hiện hành. 34 35 Phân tích chuyên môn của EY về nghị định nêu thuế chuyển nhượng tài sản số bằng giá chuyển nhượng nhân 0,1%. 36
Vì vậy không được coi phạm vi hướng dẫn thí điểm là toàn bộ câu trả lời cho mọi giao dịch sau tháng 7, cũng không tự mở rộng một quy trình khấu trừ sang mọi sàn quốc tế và DEX.
Thứ tự xác định nghĩa vụ thuế: người nộp, ngày giao dịch, giá trị chuyển nhượng và dữ liệu khấu trừ. Hình hướng dẫn tự biên soạn; không phải ảnh giao dịch thực tế.
Cá nhân và doanh nghiệp không tính giống nhau
Theo hướng dẫn chính thức về Thông tư 32, cá nhân chuyển nhượng qua tổ chức cung cấp dịch vụ thuộc đối tượng được nêu chịu 0,1% giá chuyển nhượng từng lần; tổ chức trong nước có cách xác định thu nhập và mức thuế doanh nghiệp riêng, kèm ngoại lệ theo luật. 23
Bài viết tập trung người dùng cá nhân. Nếu bạn vận hành dịch vụ, kinh doanh dưới pháp nhân hoặc nhận doanh thu từ hoạt động khác ngoài tự chuyển nhượng tài sản, không nên lấy ví dụ cá nhân để áp cho toàn bộ hoạt động.
Ví dụ: bán lỗ vẫn có thể phát sinh thuế chuyển nhượng
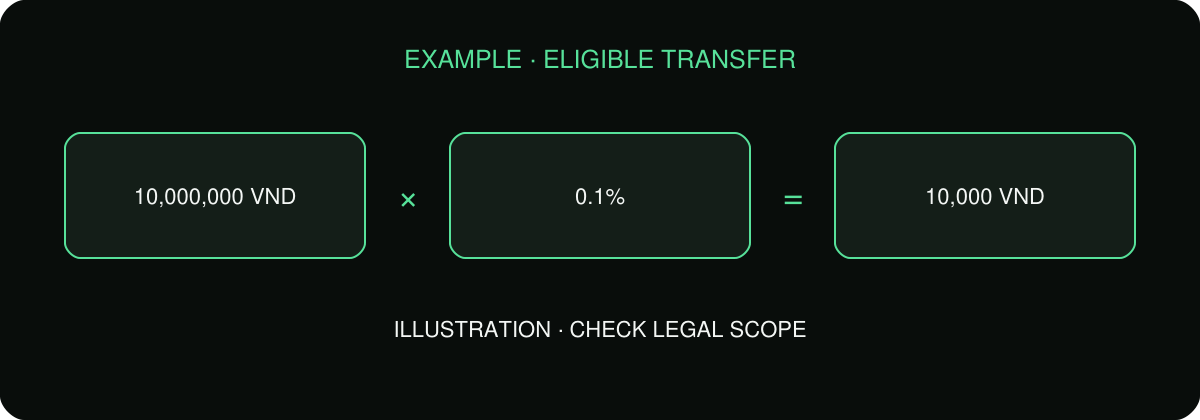
Giả sử một cá nhân có giao dịch thuộc diện tính 0,1% trên giá chuyển nhượng, bán với giá trị 10.000.000 đồng. Phép tính là 10.000.000 × 0,001 = 10.000 đồng. Nếu giá vốn là 11.000.000 đồng, khoản lỗ kinh tế không tự làm số thuế theo công thức này bằng không.
| Khoản giả định | Giá trị |
|---|---|
| Giá trị chuyển nhượng | 10.000.000 đồng |
| Giá vốn | 11.000.000 đồng |
| Thuế theo giả định 0,1% giá bán | 10.000 đồng |
Đây là ví dụ minh họa một cơ chế, không phải xác định nghĩa vụ cuối cùng cho tài khoản của bạn. Phải kiểm tra giao dịch có thuộc phạm vi đó, thời điểm, việc đã bị khấu trừ và hướng dẫn kê khai phù hợp.
Chưa rút VND không đồng nghĩa chưa có vấn đề thuế
Chuyển VLX sang tài sản khác, nhận thưởng staking, airdrop và chuyển giữa ví cùng chủ là các tình huống cần phân loại khác nhau. Không lấy một câu “chỉ khi rút ngân hàng mới tính” làm quy tắc chung. Cũng không tự kết luận mọi thao tác ví đều là chuyển nhượng chịu cùng một loại thuế.
Đối với sàn quốc tế, crypto-to-crypto và DEX, bản câu hỏi công khai trên cổng Bộ Tài chính cho thấy người dùng đã yêu cầu hướng dẫn chi tiết, nhưng lần truy xuất này chưa có nội dung trả lời đọc được. 27 Điều chưa rõ về thao tác kê khai không phải lý do kết luận miễn thuế. Giữ hồ sơ và hỏi cơ quan thuế theo tình huống thực tế.
Cần lưu những dữ liệu nào?
Lưu ngày giờ, loại tài sản và mạng, lượng bán, tài sản nhận, giá trị VND theo căn cứ đã dùng, phí, mã lệnh và mã blockchain. Đánh dấu riêng chuyển ví cùng chủ để tránh nhầm với bán tài sản. Giữ chứng từ hoặc dữ liệu đã khấu trừ để tránh tự tính trùng.
Quy định chứng từ cũng thay đổi trong năm, trong đó có Nghị định 254/2026/NĐ-CP về chứng từ điện tử. 26 Không hứa rằng mọi sàn đều tự gửi một mẫu chứng nhận giống nhau. Tải lịch sử định kỳ và hỏi rõ ai kê khai, ai khấu trừ, thời hạn nào áp dụng cho giao dịch của bạn.
Hỏi cơ quan thuế thế nào để nhận câu trả lời hữu ích?
Nêu tình trạng cư trú, thời điểm phát sinh, bạn tự đầu tư hay kinh doanh, loại chuyển nhượng, nền tảng, tài sản thanh toán và thông tin khấu trừ đã có. Đưa một giao dịch mẫu đã ẩn thông tin không cần thiết để làm rõ cách áp dụng.
Trường hợp có nhiều nguồn thu, giao dịch xuyên biên giới hoặc kỳ trước chưa xử lý cần tư vấn theo hồ sơ. Không nộp “phí thuế” vào ví cá nhân theo lời người hỗ trợ để mở khóa rút tiền; nghĩa vụ phải có căn cứ và kênh thực hiện hợp lệ.
Phân loại một file lịch sử trước khi tính thuế
Trước tiên tách giao dịch mua, bán, chuyển nội bộ, chuyển giữa ví cùng chủ, thưởng và phí. Việc một dòng trong file được nền tảng gọi là withdrawal không tự chứng minh đó là chuyển nhượng; một dòng swap cũng không nên bị bỏ qua chỉ vì không có VND về ngân hàng.
Sau đó nối các dòng bằng mã lệnh, mã blockchain hoặc bằng chứng sở hữu tài khoản. Đánh dấu giao dịch chưa phân loại để hỏi, thay vì ép mọi dòng vào cùng công thức. Không tự bù lãi lỗ hoặc áp giảm trừ của loại thu nhập khác khi chưa có căn cứ.
Cuối cùng, đối chiếu khoản đã khấu trừ với giao dịch tương ứng và giữ phương pháp quy đổi VND nhất quán theo hướng dẫn áp dụng. Nếu nền tảng không cung cấp đủ dữ liệu, yêu cầu bổ sung sớm. Một bảng tổng lời lỗ không thay thế hồ sơ giá trị chuyển nhượng khi cơ chế thuế dùng giá bán làm căn cứ.
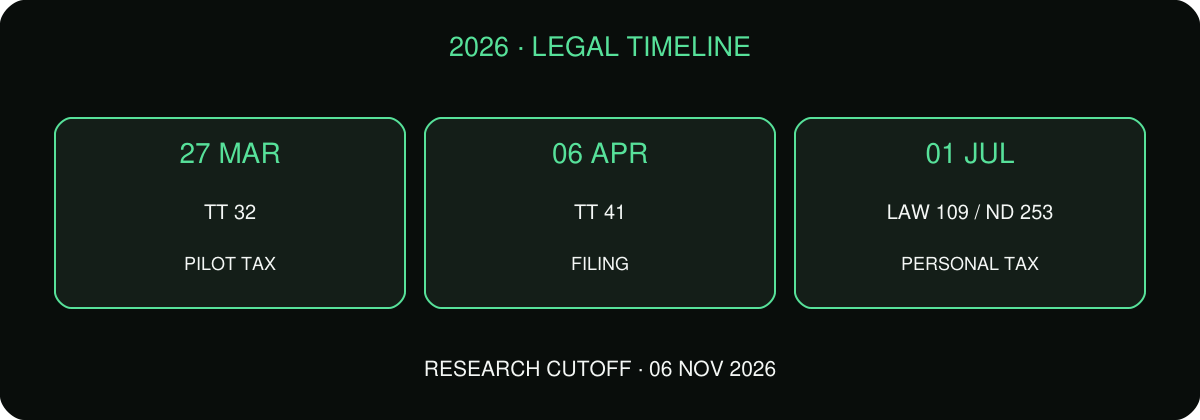
Dòng thời gian thuế năm 2026: chính sách thí điểm từ tháng 3, hướng dẫn tháng 4 và khung thuế cá nhân mới từ tháng 7; cần xác định đúng ngày giao dịch.
Câu hỏi thường gặp
Lợi nhuận dưới mức giảm trừ lương có đương nhiên miễn thuế coin không?
Không nên áp ngưỡng hoặc giảm trừ của thu nhập tiền lương cho chuyển nhượng tài sản. Kiểm tra đúng loại thu nhập và quy định tương ứng.
Có thể chỉ dùng tổng tiền vào ngân hàng để kê khai không?
Không đủ trong nhiều trường hợp. Tổng tiền ngân hàng không thể hiện mọi giao dịch bán, đổi coin, phí hoặc khoản đã khấu trừ.
Có thể xác định cư trú thuế chỉ theo quốc tịch không?
Không nên. Tình trạng cư trú có tiêu chí pháp luật riêng; cung cấp hồ sơ thực tế khi hỏi nghĩa vụ và không tự suy ra chỉ từ hộ chiếu.
Đọc tiếp theo nhu cầu
- Crypto có hợp pháp ở Việt Nam năm 2026? Hiểu đúng từng việc
- Rút coin về Vietcombank, BIDV: Đúng quy trình nhận VND
- Có thể kiếm thu nhập thụ động từ VLX? Tính rủi ro trước lãi
Nguồn và phạm vi cập nhật
Nguồn được nghiên cứu ngày 06/11/2026. Nội dung mô tả rõ thời điểm riêng của dữ liệu khi có; trang tham chiếu không phải báo giá được giữ cho người đọc.
- Bộ Tài chính — Thông tư 32/2026/TT-BTC, hiệu lực 27/03/2026
- Chính phủ — Thông tư 41/2026/TT-BTC, hiệu lực 06/04/2026
- Chính phủ — Luật 109/2025/QH15, hiệu lực 01/07/2026
- Công báo — Nghị định 253/2026/NĐ-CP, hiệu lực 01/07/2026
- EY Việt Nam — phân tích chuyên môn Nghị định 253/2026/NĐ-CP, 07/2026
- Báo Chính phủ — chính sách thuế theo Thông tư 32/2026/TT-BTC, 01/04/2026
- Bộ Tài chính — câu hỏi công khai về sàn quốc tế, 07/10/2026; bản truy xuất chưa có nội dung trả lời đọc được
- Chính phủ — Nghị định 254/2026/NĐ-CP về hóa đơn, chứng từ điện tử, hiệu lực 01/07/2026
Hồ sơ giáo dục theo nguồn công khai, tách dữ kiện và giả định. Tìm hiểu tên xuất bản và phương pháp đối chiếu.
06/11/2026 — Biên soạn hồ sơ chuyên đề, đối chiếu nguồn và bổ sung công cụ kiểm tra theo nhiệm vụ.